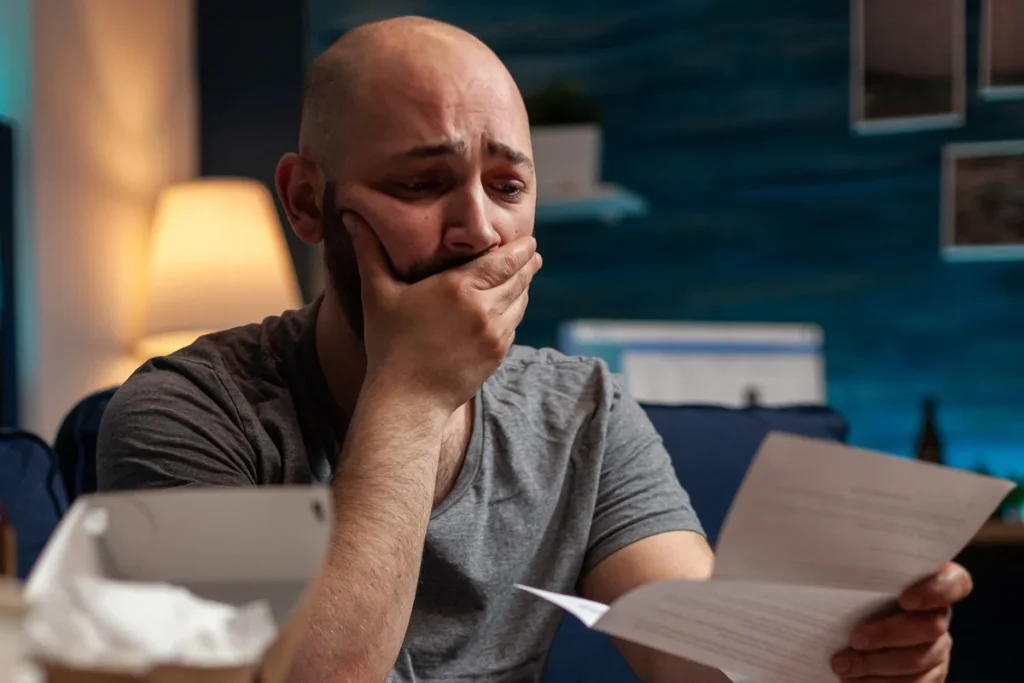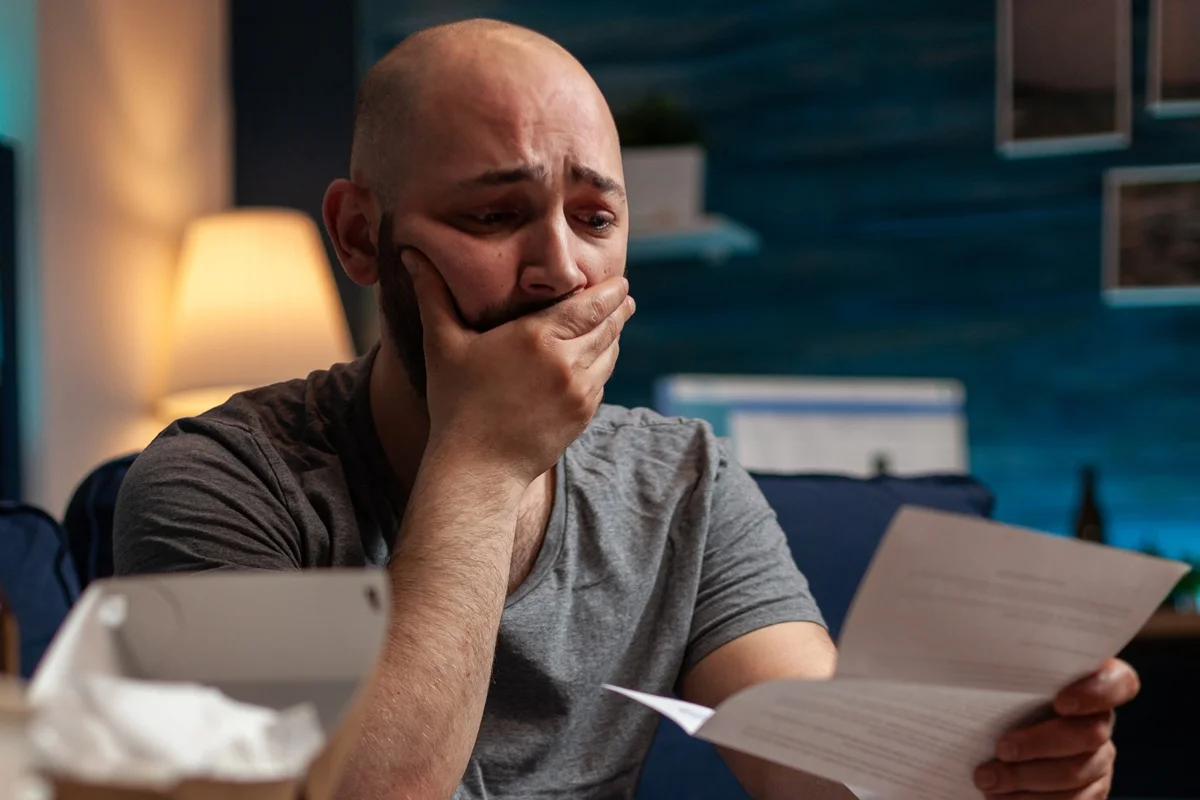
A preocupação com as contas pode acompanhar uma pessoa muito além do momento de pagar os boletos. Quando o medo de não conseguir cobrir as despesas se torna constante, o sono, a concentração e as relações familiares podem ser prejudicados, enquanto o corpo apresenta sinais como tensão muscular, dores de cabeça e cansaço persistente.
Segundo a psicóloga Priscila Cristina Evangelista, especialista em fortalecimento emocional e desenvolvimento pessoal, a pressão financeira mantém a pessoa em estado de alerta. A mente fica ocupada com cálculos e possibilidades negativas, o que favorece ansiedade, irritabilidade e a sensação de ameaça contínua.
“Quando a pressão se prolonga, aumenta o risco de quadros de ansiedade e depressão”, afirma. A especialista explica que o sofrimento também pode aparecer como desconforto gástrico, palpitações e alterações no apetite.
Quando a preocupação compromete a rotina
Pensar nas contas durante a madrugada pode dificultar o início do sono ou provocar despertares. Durante o dia, a preocupação ocupa parte da capacidade de atenção e planejamento, tornando mais difícil tomar decisões e aumentando a possibilidade de erros no trabalho.
Em casa, a tensão pode se transformar em discussões sobre gastos, distanciamento e dificuldade para conversar. A tentativa de esconder as dívidas para poupar a família, segundo Priscila, tende a ampliar o isolamento e a desconfiança. A psicóloga aponta alguns sinais de que a preocupação financeira precisa de atenção profissional:
Entre no canal de WhatsApp
do Metrópoles Saúde e Ciência
- Sono prejudicado: insônia ou despertares frequentes que persistem por semanas.
- Dificuldades na rotina: queda de desempenho no trabalho e problemas para tomar decisões.
- Sofrimento emocional: irritabilidade frequente, choro fácil ou sensação de desesperança.
- Isolamento: afastamento de pessoas próximas e preocupação que invade os momentos de descanso.
- Outras manifestações: sintomas físicos persistentes ou uso de álcool e outras substâncias para suportar a tensão.
A vergonha e a culpa também podem dificultar a busca por ajuda. Para evitar o desconforto, a pessoa adia a leitura das cobranças e deixa de falar sobre o problema, enquanto a dívida e o sofrimento podem aumentar.
Como começar a olhar para as dívidas
A consultora financeira Beatriz Molica, especialista em gestão de patrimônio e investimentos, também de São Paulo, recomenda começar por um levantamento simples, sem exigir uma solução imediata.
“Reserve 30 minutos, pegue extratos, faturas e boletos e anote três coisas: quanto entra, quanto precisa sair todo mês e quanto você deve no total”, orienta.
O objetivo inicial é conhecer a situação. A partir dos números, fica mais fácil identificar se o desequilíbrio está nas despesas básicas, no peso das parcelas e dos juros ou nos gastos que podem ser ajustados.
Para quem sente ansiedade ao abrir o aplicativo do banco, Priscila recomenda escolher um horário tranquilo, evitar a madrugada e definir um período para a tarefa. Anotar valores e vencimentos ajuda a transformar uma preocupação difícil de dimensionar em um problema concreto.
Ao final, a orientação é escolher uma próxima ação possível, como procurar um credor ou organizar os vencimentos. A presença de alguém de confiança pode ajudar quem tem dificuldade para enfrentar as cobranças sozinho.
O que priorizar quando não dá para pagar tudo
De acordo com Beatriz, a prioridade deve ser preservar moradia, alimentação, saúde, água, luz e transporte para trabalhar. Depois, é necessário avaliar tanto o custo das dívidas quanto as consequências do atraso.
As taxas elevadas do cartão rotativo e do cheque especial exigem atenção, assim como os contratos que colocam um imóvel ou veículo em garantia. Antes de renegociar, a consultora recomenda pedir a proposta por escrito e comparar o custo efetivo total, conhecido como CET, além do valor das parcelas.
Uma prestação menor precisa ser analisada junto com o prazo e o total que será pago. O acordo também deve caber no orçamento, para evitar novos atrasos. “Em todos os casos, só prometa o que você consegue cumprir”, afirma Beatriz.
Na família, Priscila orienta combinar um momento para conversar, apresentar os números com transparência e definir prioridades em conjunto. Falar sobre a própria preocupação, sem acusações, ajuda a conduzir a conversa para a busca de soluções.
Quando a renda não cobre o básico
A organização das contas tem limites quando o dinheiro disponível não paga as necessidades essenciais. Na avaliação de Priscila, reconhecer a condição é importante para que a pessoa não transforme uma dificuldade financeira em uma percepção de fracasso individual.
“Nem toda dificuldade financeira se resolve com planilha e disciplina”, ressalta. Nessas situações, a psicóloga recomenda buscar apoio concreto, como orientação de órgãos de defesa do consumidor, serviços de assistência social e possibilidades de renegociação.
Manter contato com pessoas de confiança e preservar, dentro das condições disponíveis, a alimentação, o sono e a atividade física também ajuda a enfrentar o estresse.
Se o sofrimento comprometer o dia a dia, a orientação é procurar acompanhamento psicológico. O cuidado emocional pode ajudar a lidar com a pressão enquanto a pessoa busca alternativas para as dificuldades financeiras.